
Статья подготовлена совместно с экспертом
Максим Семенов, директор по работе с госсектором VK Tech


Суточные — выплата, которую работодатель перечисляет сотруднику за каждый день командировки на дополнительные расходы. Размер суточных компания устанавливает сама в коллективном договоре или локальном нормативном акте (далее — ЛНА). Ошибиться в работе с суточными можно на трех этапах: при подсчете дней поездки, при удержании налога с превышения и при оформлении документов. В статье — правила для каждого этапа, расчеты на примерах и чек-лист.
Максим Семенов, директор по работе с госсектором VK Tech
Согласно ст. 166 ТК РФ, служебная командировка — это поездка сотрудника по распоряжению работодателя на определенный срок для выполнения служебного поручения вне места постоянной работы. На время командировки за сотрудником сохраняются место работы и средний заработок (ст. 167 ТК РФ). Расходы на поездку компания ему возмещает. Статья 168 ТК РФ называет четыре вида таких расходов:
Командировочными в обиходе называют все эти выплаты вместе: билеты, гостиницу, такси до аэропорта, оплату визы и суточные. Суточные — только одна из них, поэтому смешивать эти понятия не стоит. Допустим, в положении о командировках записано «командировочные в размере 1 000 рублей в день». Из такой формулировки непонятно, входит ли в сумму проживание, а значит, неясно, какую часть выплаты сравнивать с налоговым лимитом.
Главное отличие суточных от остальных командировочных расходов в том, что их не нужно подтверждать — они выплачиваются в фиксированной сумме за каждый день. Обед в кафе, поездки на метро, связь в роуминге, стирка рубашки в гостинице: все эти мелкие траты закрывает один дневной норматив.
«Такой порядок удобен всем участникам. Сотрудник не собирает чеки за каждую чашку кофе, бухгалтерия не проверяет десятки мелких покупок, а компания заранее знает, сколько ей будет стоить день командировки»
Конкретной суммы суточных для коммерческих компаний закон не называет. По ч. 4 ст. 168 ТК РФ порядок и размеры возмещения командировочных расходов определяет коллективный договор или ЛНА. Чаще всего это положение о служебных командировках, реже — раздел в положении об оплате труда или в самом коллективном договоре.
Минимального размера суточных в Трудовом кодексе тоже нет. Часто ориентируются на 700 ₽: до этой суммы выплата не облагается НДФЛ и взносами. Работодатель вправе установить суточные как выше, так и ниже этого уровня. Это подтверждает и Минфин России в письме от 10.06.2025 № 03-04-05/56896. Совсем отказаться от суточных компания по закону не может: если их не платить, у сотрудника появится основание для трудового спора. Тогда компании придется доказывать, что она выполнила гарантии Трудового кодекса.
Размер суточных можно дифференцировать. Многие компании устанавливают одну сумму для поездок в Москву и Санкт-Петербург и другую для остальных городов, отдельно прописывают заграничные командировки, а иногда и ставки для разных должностей. Суточные для заграничных поездок можно установить в рублях или в иностранной валюте, в том числе с разбивкой по странам. Все критерии важно описать в ЛНА.
В государственных и муниципальных организациях размер суточных фиксирован нормативными актами. Для федеральных органов, государственных внебюджетных фондов и федеральных учреждений он составляет 100 ₽ в день при поездках по России. Такой размер установлен Постановлением Правительства РФ от 02.10.2002 № 729, но руководитель может установить повышенный размер (ст. 8, 22, 41 ТК РФ). Суточные за границей для этих работников выплачивают в валюте по нормам Постановления Правительства РФ от 26.12.2005 № 812.
Региональные и муниципальные учреждения платят суточные по актам своего региона или органов местного самоуправления, как предусматривает ч. 3 ст. 168 ТК РФ. Размер в этих актах свой и может отличаться от федерального.
💡 Образец пункта положения о командировках
4.1. Работнику, направленному в служебную командировку, выплачиваются суточные за каждый день нахождения в командировке, включая выходные и нерабочие праздничные дни, а также дни нахождения в пути, в том числе за время вынужденной остановки в пути.
4.2. Размер суточных составляет: при командировках в города Москву и Санкт-Петербург — 1 500 рублей за каждый день; при командировках в другие населенные пункты Российской Федерации — 1 000 рублей за каждый день; при командировках за пределы Российской Федерации — 4 000 рублей за каждый день нахождения за границей.
4.3. При командировке в местность, откуда работник имеет возможность ежедневно возвращаться к месту постоянного жительства, суточные не выплачиваются. При однодневной командировке за пределы Российской Федерации суточные выплачиваются в размере 50 процентов нормы, установленной пунктом 4.2 для заграничных командировок.
4.4. Суточные в части, превышающей размер, установленный пунктом 1 статьи 217 Налогового кодекса Российской Федерации, облагаются налогом на доходы физических лиц в установленном порядке.
Суммы в образце условные, подставьте размеры, которые подходят вашей компании.

Гайд о том, как управлять командировками, оформлять документы и экономить ресурсы компании
Освобождение суточных от НДФЛ закреплено в п. 3 ст. 217 НК РФ. Налогом не облагаются суточные в пределах 700 ₽ за каждый день командировки на территории России и 2 500 ₽ за каждый день заграничной командировки. Если компания платит больше, разница между фактическими суточными и лимитом считается доходом сотрудника, и с нее нужно удержать НДФЛ.
| Вид командировки | Не облагается НДФЛ и взносами | Основание |
| По России | 700 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ |
| За границу | 2 500 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ |
| В ДНР, ЛНР, Запорожскую и Херсонскую области для работ по обеспечению жизнедеятельности населения и восстановлению инфраструктуры | 8 480 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ, Постановление Правительства РФ от 28.10.2022 № 1915 |
Повышенный лимит для новых регионов работает только при соблюдении условий Постановления Правительства РФ от 28.10.2022 № 1915: сотрудник направлен в ДНР, ЛНР, Запорожскую или Херсонскую область и выполняет там работы по обеспечению жизнедеятельности населения или восстановлению объектов инфраструктуры. Если цель поездки с такими работами не связана, применяется обычный лимит 700 ₽.
Безопаснее применять налоговый лимит к каждому дню командировки отдельно. На это указывает формулировка п. 3 ст. 217 НК РФ: необлагаемая сумма установлена за каждый день нахождения в командировке. Когда суточные одинаковы на всю поездку, разницы нет: лимит можно умножить на число дней и сравнить результат с общей суммой. Разница появляется, если в разные дни действуют разные ставки.
Допустим, положение о командировках устанавливает суточные 1 500 ₽ в день для Москвы и 500 ₽ для остальных городов. Сотрудник провел два дня в Москве и два дня в Твери и получил 4 000 ₽. Если сравнивать с лимитом сумму за всю поездку, необлагаемая часть составит 2 800 ₽, а превышение — 1 200 ₽.
Подневный расчет дает другой результат. За каждый московский день превышение равно 800 ₽, или 1 600 ₽ за два дня, а в тверские дни суточные укладываются в лимит, но неиспользованные 200 ₽ в день на московские дни не переносятся. Облагаемая сумма составит 1 600 ₽.
С суммы сверх лимита удерживают НДФЛ по тем же ставкам, что и с зарплаты. С 2025 года ставка зависит от того, сколько сотрудник заработал с начала года (п. 1 ст. 224 НК РФ в редакции Федерального закона от 12.07.2024 № 176-ФЗ):
Повышенную ставку применяют только к доходу сверх порога. Для большинства сотрудников налог с превышения суточных составит 13%. У руководителей и других сотрудников с высокой зарплатой доход к концу года может превысить 2,4 млн ₽. Тогда налог с превышения считают по ставке 15% или выше, поэтому перед расчетом бухгалтеру стоит проверить, сколько сотрудник получил с начала года.
Датой получения дохода в виде сверхнормативных суточных считается последний день месяца, в котором утвержден авансовый отчет (пп. 6 п. 1 ст. 223 НК РФ). Удержать налог нужно из ближайшей выплаты денег сотруднику после этой даты, как требует п. 4 ст. 226 НК РФ. Обычно такой выплатой оказывается зарплата.
Например, сотрудник вернулся из командировки 10 ноября, а руководитель утвердил его авансовый отчет 13 ноября. Доход в виде превышения суточных считается полученным в последний день месяца утверждения, то есть 30 ноября. НДФЛ с него удерживают из ближайшей выплаты после этой даты. Обычно это зарплата за вторую половину ноября, которую выплачивают в начале декабря.
Для страховых взносов действуют те же лимиты, что и для НДФЛ. Пункт 2 ст. 422 НК РФ освобождает от взносов суточные в пределах размеров, указанных в п. 3 ст. 217 НК РФ, то есть 700 ₽ за день командировки по России и 2 500 ₽ за день заграничной поездки. На превышение в общем случае начисляются взносы по единому тарифу, который применяет компания, включая пониженные тарифы для малого и среднего бизнеса, если у компании есть на них право.
Взносы на страхование от несчастных случаев на производстве и профессиональных заболеваний, или взносы на травматизм, регулирует Федеральный закон от 24.07.1998 № 125-ФЗ. В п. 2 ст. 20.2 этого закона есть собственное правило для командировочных выплат. Социальный фонд России в письме от 01.12.2025 № 19-20/62184 разъяснил, что суточные не облагаются взносами на травматизм в полном размере, который установлен коллективным договором или ЛНА, даже если он превышает 700 ₽ в день.
«На практике с превышения суточных компания платит обычные страховые взносы, а взносы на травматизм с него не начисляет. Для командировок в новые регионы действуют особые правила, поэтому порядок обложения там лучше проверить отдельно»
С 1 сентября 2025 года порядок командирования определяет Положение об особенностях направления работников в служебные командировки, утвержденное Постановлением Правительства РФ от 16.04.2025 № 501 (далее — Положение № 501). Оно сохраняет основные правила подсчета дней.
Расчет командировочных, включая суточные, обычно делают дважды. Перед поездкой бухгалтер считает суточные по датам из приказа, чтобы выдать аванс. После возвращения расчет повторяют по билетам и другим проездным документам. Окончательную сумму и налог определяет именно второй расчет.
Процесс для любой командировки состоит из пяти шагов:
Положение о командировках устанавливает суточные 1 000 ₽ в день. Сотрудник едет в Казань на пять дней.
Сотрудник получит 5 000 ₽ суточных в составе аванса, а 195 ₽ налога бухгалтерия удержит из ближайшей зарплаты. На 1 500 ₽ превышения компания начислит страховые взносы. Если годовой доход сотрудника к этому моменту уже превысил 2,4 млн ₽, ставка составит 15%, и налог будет равен 225 ₽.
Компания платит 700 ₽ в день, командировка длится четыре дня. Суточные составят 4 × 700 = 2 800 ₽, и необлагаемый лимит за четыре дня тоже равен 2 800 ₽. Превышения нет, поэтому удерживать НДФЛ и начислять взносы не нужно. Для бухгалтерии это самый простой вариант.
Суточные по ЛНА составляют 1 200 ₽ в день. Сотрудник выезжает из Москвы в Екатеринбург поездом в среду, 14 октября, в 23:30 и проводит в дороге больше суток, а на место прибывает ночью в пятницу, 16 октября. Он работает в пятницу, остается в городе на выходные: встречи продолжаются в понедельник и вторник. Во вторник вечером он садится на обратный поезд и возвращается в Москву в среду, 21 октября.
Командировка длится восемь дней, с 14 по 21 октября включительно. В этот срок входят день выезда, день в пути, суббота и воскресенье, а также день приезда.
Если бы поезд отправлялся 15 октября в 00:10, командировка сократилась бы до семи дней. Суточные в этом случае составили бы 8 400 ₽, необлагаемая часть — 4 900 ₽, превышение — 3 500 ₽, а НДФЛ — 455 ₽. Сорок минут разницы во времени отправления меняют сумму суточных на 1 200 ₽, поэтому даты всегда стоит сверять с билетами.
За дни за границей суточные платят по заграничной норме, за дни в России — по российской. День выезда из России считается днем за границей, а день въезда — днем в России. Даты определяют по отметкам в паспорте. Если отметок нет, например при поездке в Беларусь, даты определяют по проездным документам.
Для НДФЛ валютные суточные пересчитывают в рубли по курсу Банка России на последний день месяца, в котором утвердили авансовый отчет (п. 5 ст. 210, пп. 6 п. 1 ст. 223 НК РФ). Уже в рублях суточные за каждый день сравнивают с лимитом 2 500 ₽. Если рубль подешевел, превышение может появиться даже при тех же суточных в валюте. Поэтому валютную норму лучше устанавливать ниже лимита, с запасом на колебания курса.
С 1 января 2026 года от НДФЛ и страховых взносов освобождены и расходы на полис ДМС для заграничной командировки (ст. 217 и 422 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ). К суточным эти расходы не относятся, их возмещают отдельно.

Подробный гайд о том, как оформить заграничную служебную поездку, какие нужны документы и что можно автоматизировать
Чеков за суточные не требуется, но вокруг выплаты складывается цепочка из нескольких документов. Каждый из них отвечает на свой вопрос проверяющего: на каком основании компания платила, за какие дни и в каком размере.
| Вид командировки | Не облагается НДФЛ и взносами | Основание |
| По России | 700 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ |
| За границу | 2 500 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ |
| В ДНР, ЛНР, Запорожскую и Херсонскую области для работ по обеспечению жизнедеятельности населения и восстановлению инфраструктуры | 8 480 ₽ в день | п. 3 ст. 217, п. 2 ст. 422 НК РФ, Постановление Правительства РФ от 28.10.2022 № 1915 |
Бухгалтерии достаточно знать число дней командировки, а их подтверждают приказ и проездные документы. Если сотрудник ехал на личной машине, даты выезда и приезда он подтверждает служебной запиской вместе с документами о поездке: путевым листом, чеками АЗС или счетами за проживание.
По п. 23 Положения № 501 в течение трех рабочих дней после возвращения сотрудник представляет авансовый отчет и окончательно рассчитывается по выданному авансу. Остаток аванса он возвращает, а перерасход компания ему возмещает. Если сотрудник не вернул остаток вовремя, работодатель может удержать его из зарплаты по ст. 137 ТК РФ, но только при двух условиях: решение об удержании принято не позднее месяца со дня окончания срока возврата, и работник не оспаривает основания и размер удержания.

Шпаргалка, которая поможет организовать работу с отчетами без ошибок
В бухгалтерском учете суточные проходят через счет 71 «Расчеты с подотчетными лицами». Типовые проводки выглядят так:
По пп. 12 п. 1 ст. 264 НК РФ суточные учитываются в прочих расходах в размере из ЛНА, без ограничения налоговым лимитом. Компании на упрощенной системе с объектом «доходы минус расходы» учитывают суточные в составе командировочных расходов по пп. 13 п. 1 ст. 346.16 НК РФ.
Вопросы проверяющих к суточным обычно касаются трех вещей: основания выплаты, подсчета дней и налога с превышения. В таблице собраны ошибки, которые встречаются чаще всего, и способы их избежать.
| Ошибка | Чем грозит | Как избежать |
| Размер суточных не закреплен в ЛНА или указан только в приказе | Компании сложнее обосновать расходы при проверке, у работника появляется основание для спора | Закрепить размеры в положении о командировках или коллективном договоре и ознакомить с ним сотрудников под подпись, в том числе электронную |
| Дни считают по плановым датам из приказа, хотя сотрудник выехал раньше или вернулся позже | Недоплата суточных или неверный расчет НДФЛ | Сверять даты с проездными документами по правилу полуночи из п. 4 Положения № 501 |
| В расчет не включили выходные и дни в пути | Недоплата суточных и претензии работника | Считать все календарные дни с даты выезда по дату приезда включительно |
| Лимит сравнивают с суммой за всю поездку при разных ставках по дням | Риск занижения облагаемой суммы и доначисления НДФЛ | Сравнивать с лимитом суточные за каждый день отдельно |
| НДФЛ с превышения не удержан или удержан с опозданием | Штраф 20% от суммы, подлежащей удержанию, по ст. 123 НК РФ и пени | Удерживать налог при ближайшей выплате после последнего дня месяца, в котором утвержден отчет |
| Суточные начислены за однодневную поездку по России | Выплата противоречит п. 9 Положения № 501, а ее налоговый режим становится спорным | Не начислять суточные за такие поездки, компенсацию обеда при необходимости оформлять отдельной выплатой |
| Поездки разъездного сотрудника оформляют как командировки | Путаница в документах и налогах, ведь по ст. 166 ТК РФ такие поездки командировками не считаются | Закрепить разъездной характер работы в трудовом договоре и возмещать расходы по ст. 168.1 ТК РФ |
«Разъездную работу легко спутать с командировками. Если у курьера, монтажника или торгового представителя разъездной характер работы закреплен в трудовом договоре, его ежедневные поездки по клиентам командировками не считаются. Расходы таким сотрудникам компания возмещает в порядке, закрепленном в коллективном договоре, ЛНА или трудовом договоре. Приказ о командировке на каждую такую поездку только запутывает учет»
Ошибки с суточными часто начинаются с документов. Приказ теряется в почте, билеты остаются у сотрудника в телефоне, авансовый отчет приходит в бухгалтерию через неделю после возвращения вместо положенных трех рабочих дней. Когда этапы командировки связаны между собой, документы не теряются по дороге и не ждут, пока их перешлют вручную.
Например, в VK HR Tek командировку ведут два модуля. В модуле «Командировки» сотрудник создает заявку, руководитель согласует поездку.
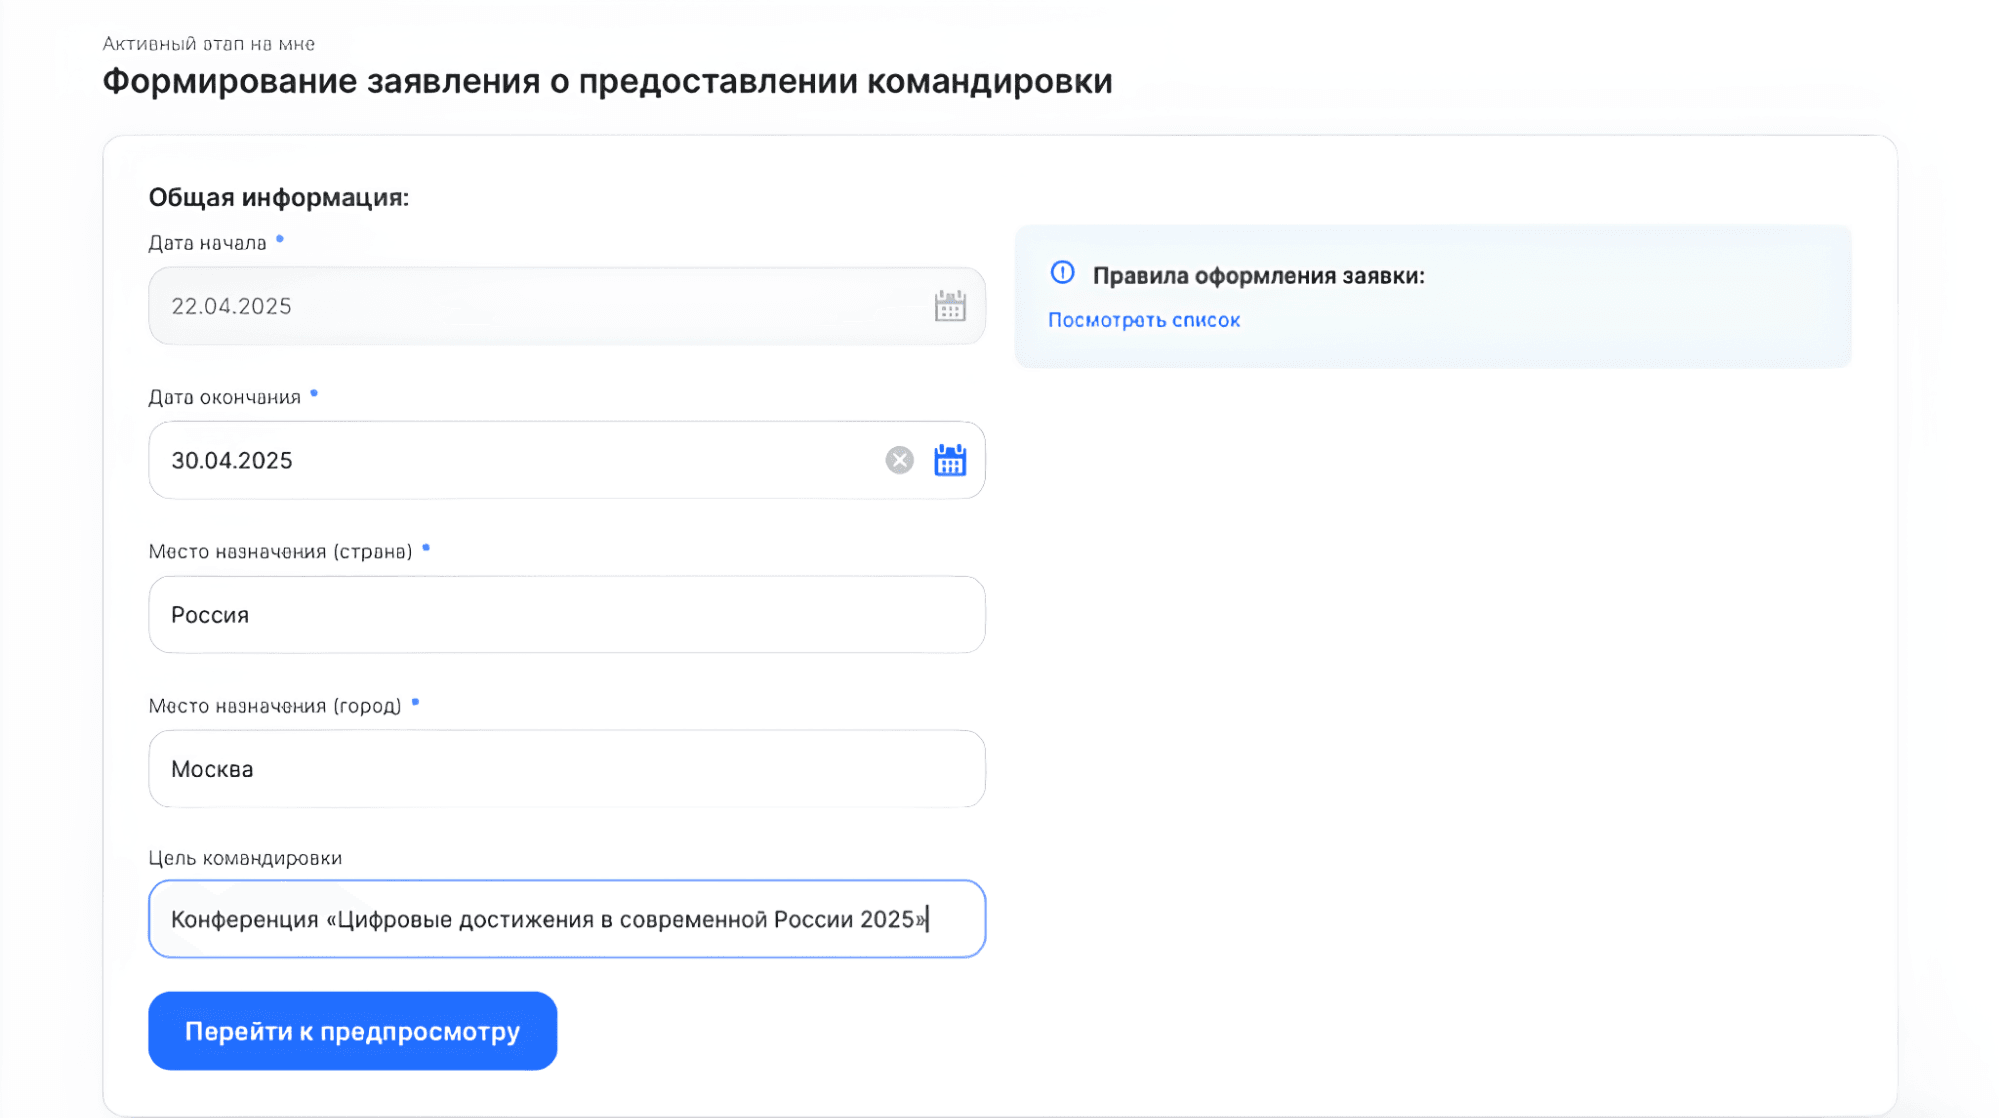
В заявке на командировку можно вывести подсказки по оформлению
Билеты и жилье сотрудник бронирует в интегрированном тревел-сервисе Trivio, который проверяет лимиты расходов, установленные компанией. Кадровая служба формирует приказ по данным заявки, и сотрудник подписывает его электронной подписью.
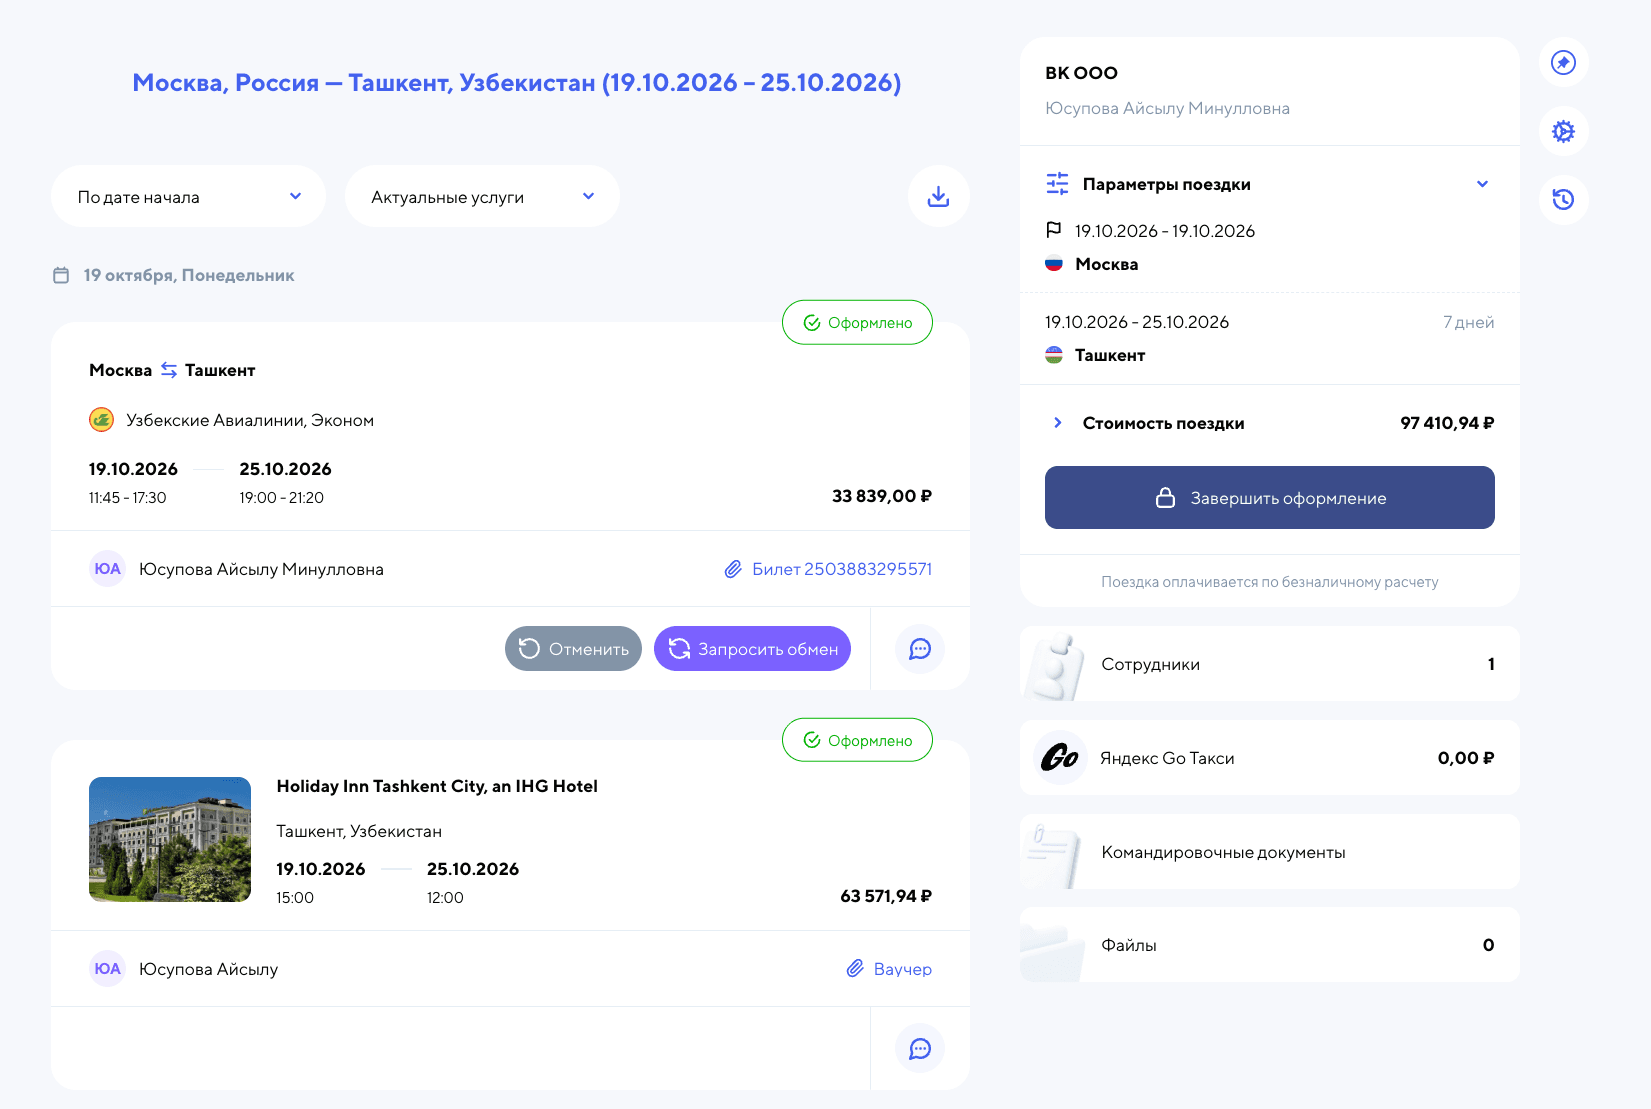
В Trivio сотрудник может также оформить такси
После поездки процесс продолжается в модуле «Авансовый отчет». Сотрудник прикладывает к заявке чеки: они распознаются по QR-коду и проверяются в ФНС России.
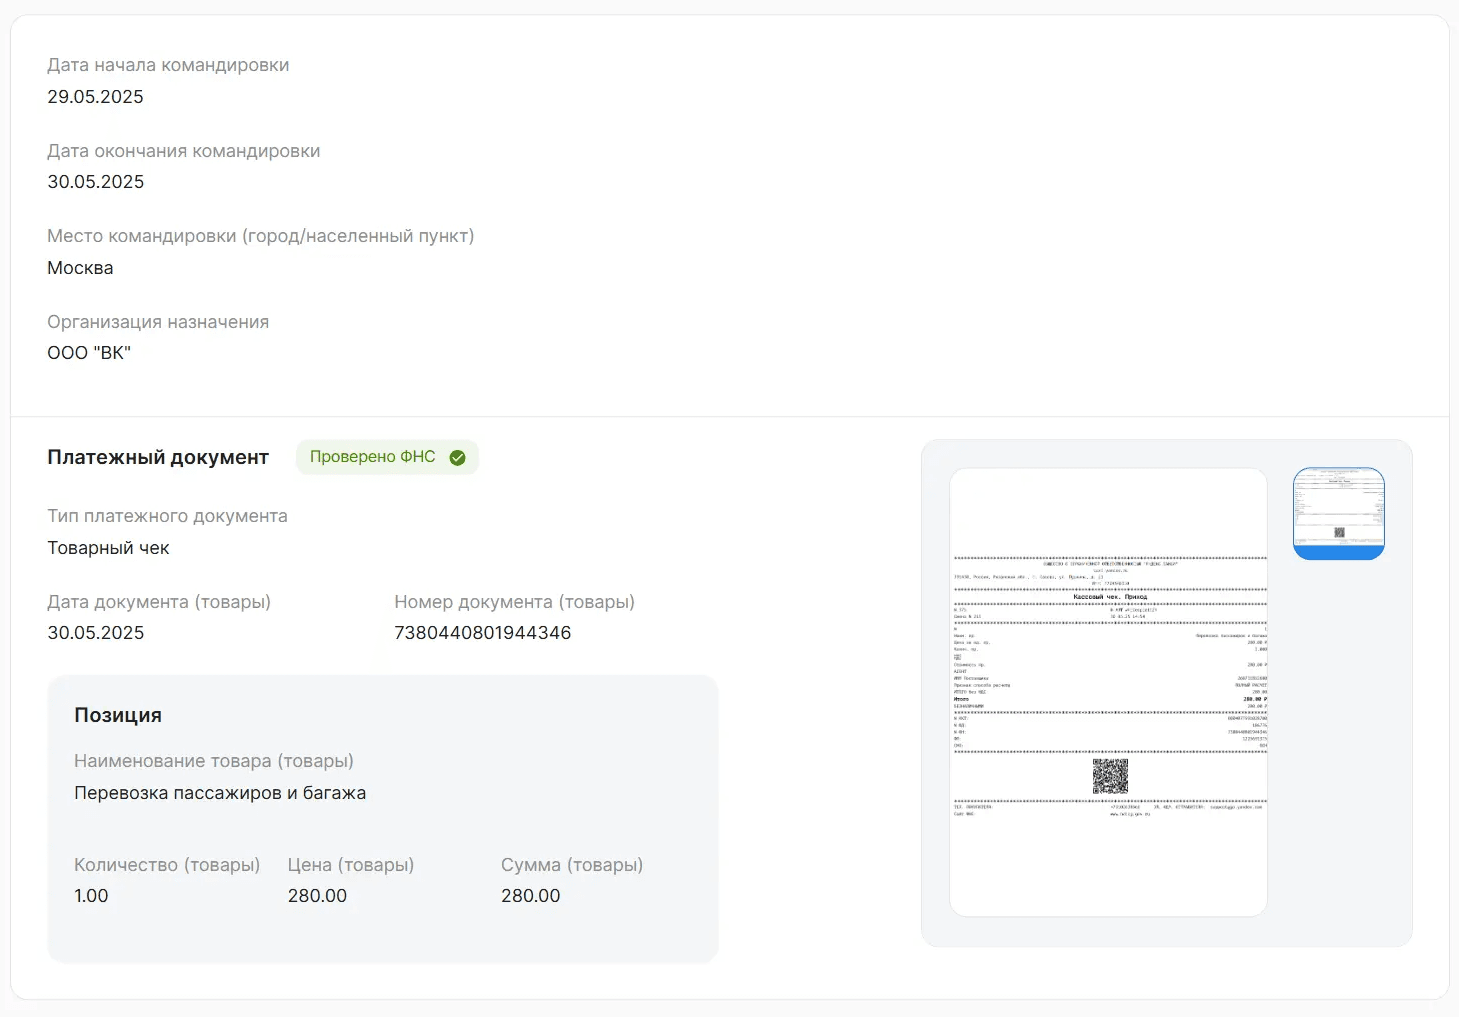
В форму по QR-коду подтягиваются данные по чеку
На основе заявки в 1С создается документ «Авансовый отчет», бухгалтер проверяет и проводит его, затем отчет подписывают сотрудник и компания. Как это устроено, подробно рассказано в статье о том, как автоматизировать подготовку авансового отчета в VK HR Tek.
Заявка, согласование, приказ и чеки — в одном сервисе. Размер суточных и учет остаются за бухгалтерией: данные передаются в 1С.
Пройдитесь по этому списку перед каждой командировкой и после утверждения авансового отчета:
Размер суточных компания устанавливает сама, но платить их нужно за каждый день командировки, включая выходные и дни в пути. Исключение — однодневные поездки по России. Налоговый лимит определяет только то, какая часть выплаты свободна от НДФЛ и взносов: 700 ₽ в день по России и 2 500 ₽ за границей. С превышения удерживают налог по общей шкале и начисляют страховые взносы, а взносы на травматизм с суточных не платят.
Типичные ошибки возникают на стыке кадровой службы и бухгалтерии: дни считают по плановым датам из приказа, превышение сравнивают с лимитом за всю поездку, налог удерживают с опозданием. Избежать их помогают три правила: закрепить размеры суточных в положении о командировках, считать дни по проездным документам и сверять каждую поездку с чек-листом.
При поездке по России суточные не положены, если сотрудник может вернуться домой в тот же день: так установлено п. 9 Положения № 501. При однодневной командировке за границу сотрудник получает 50% суммы, которую ЛНА определяет для заграничных поездок. Компенсировать обед в однодневной поездке по России компания вправе, но такую выплату нужно оформить отдельно и не называть суточными.
Да. Суточные начисляют за каждый день командировки, включая субботу, воскресенье, праздники, дни в дороге и время вынужденной остановки, например из-за отмененного рейса. В срок командировки не входят только дни, которые сотрудник по своей инициативе провел в городе после окончания задания.
Чеки за суточные собирать не нужно, потому что выплата фиксирована на день и сотрудник не отчитывается, на что ее потратил. Подтверждать нужно только число дней в командировке. Для этого достаточно приказа и проездных документов, а при поездке на личной машине — служебной записки с путевым листом или чеками АЗС.
В 2026 году действуют лимиты из п. 3 ст. 217 НК РФ: 700 ₽ за каждый день командировки по России и 2 500 ₽ за каждый день за границей. Для работников, которых направили в ДНР, ЛНР, Запорожскую или Херсонскую область для обеспечения жизнедеятельности населения и восстановления инфраструктуры, лимит составляет 8 480 ₽ в день. Те же суммы освобождены от страховых взносов.
Да, установить суточные ниже 700 ₽ компания вправе: минимального размера Трудовой кодекс не задает, сумму определяет коллективный договор или ЛНА. Отказаться от суточных совсем нельзя: ст. 167 и 168 ТК РФ гарантируют работнику возмещение расходов, связанных с командировкой. Слишком низкая сумма, которая не покрывает реальных расходов, повышает риск трудового спора.
Сама по себе такая выплата законна, исправлять ее не нужно. Бухгалтерии достаточно удержать НДФЛ с превышения при ближайшей выплате после последнего дня месяца, в котором утвержден авансовый отчет, и начислить на превышение страховые взносы. Если удержание пропустили, налог удерживают из следующей выплаты и уплачивают пени. За неудержание налога в срок ст. 123 НК РФ предусматривает штраф 20% от суммы, подлежащей удержанию.
Размер заграничных суточных компания закрепляет в ЛНА в рублях или в валюте. За дни за границей суточные платят по заграничной норме, причем день выезда из России тоже считается по ней, а день возвращения оплачивается по российской норме. Для НДФЛ валютные суточные пересчитывают по курсу Банка России на последний день месяца утверждения авансового отчета и сравнивают с лимитом 2 500 ₽ за день.
Заполните форму - менеджер оперативно с вами свяжется
